美国想拿黄金给美债“加锚”,债主却在把金条搬回家
10月9日,美国财政部发了一份人事公告。这种公告平时没人细看,但这次被放进财长办公室的人叫朱迪·谢尔顿——2020年被参议院挡在美联储门外的那位经济学家,当时被拒的理由概括起来就四个字:主张太激进。
她主张什么?说白了就一条:发行50年期信托债券,到期那天,持有人二选一,按面值拿回美元,或者按发行时锁定的比例拿走一块实物黄金。
得先泼盆冷水。截至发稿,财政部没有任何黄金挂钩债券的发行文件,财长贝森特也没公开松口。所以这不是一个已经落地的方案。但谢尔顿坐进决策链这件事本身,在华盛顿是有含义的:人先进去,方案再在听证会和季度再融资文件里慢慢长出来。
那为什么一个还没影的构想,值得这么看?
因为美国借钱越来越贵了。
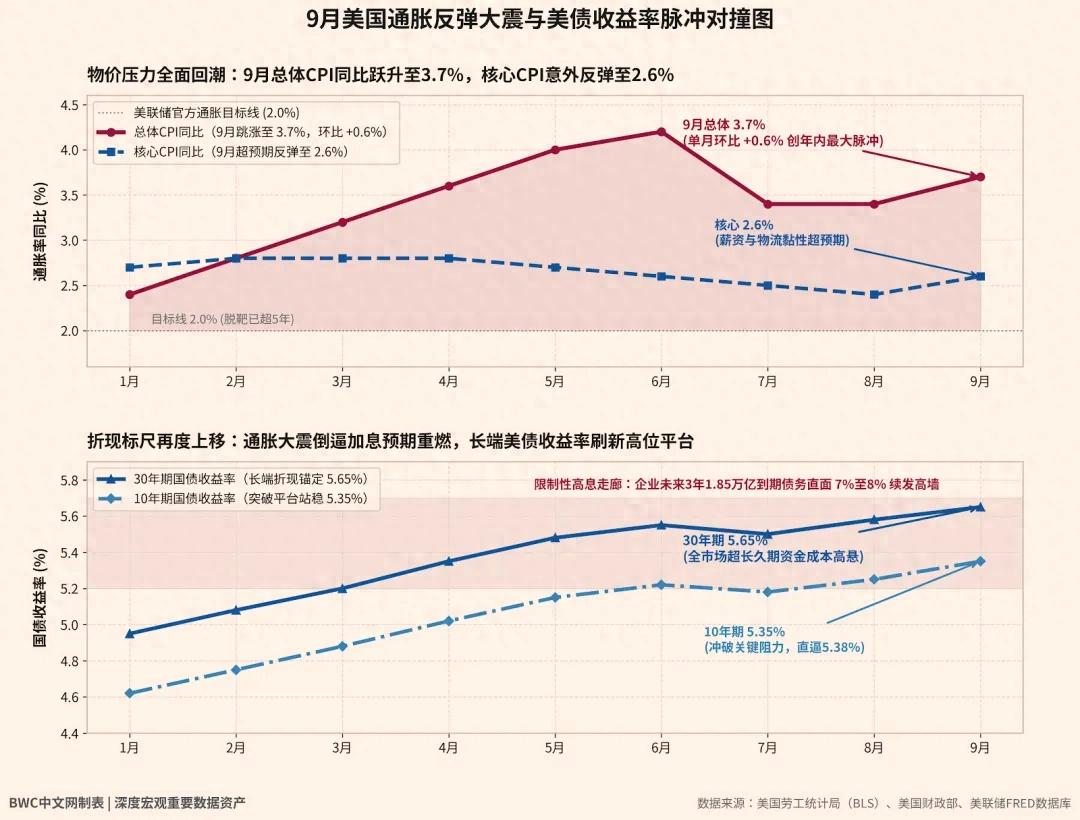
10年期美债收益率10月19日到了5.15%。30年期10月8日那次标售,中标收益率5.618%。还有一个数不太起眼,但挺说明问题:海外央行通常借道的间接投标人,获配比例从9月的79.5%掉到了72.3%。公共债务过了40.2万亿,一年光利息就超过1.1万亿,国会预算办公室给2026财年的赤字估了个2万亿。
这些数字堆在一起,就不难明白为什么有人想给借条加一张黄金提货券了:买家冲着黄金愿意接受低一点的票息,财政部眼下能省利息,代价是把未来的黄金押出去。
美国确实押得起。地下金库里据说还躺着8133吨黄金,账本上按每盎司42.22美元只记了约110亿美元,按市价重算超过1万亿。
但问题出在另一边。
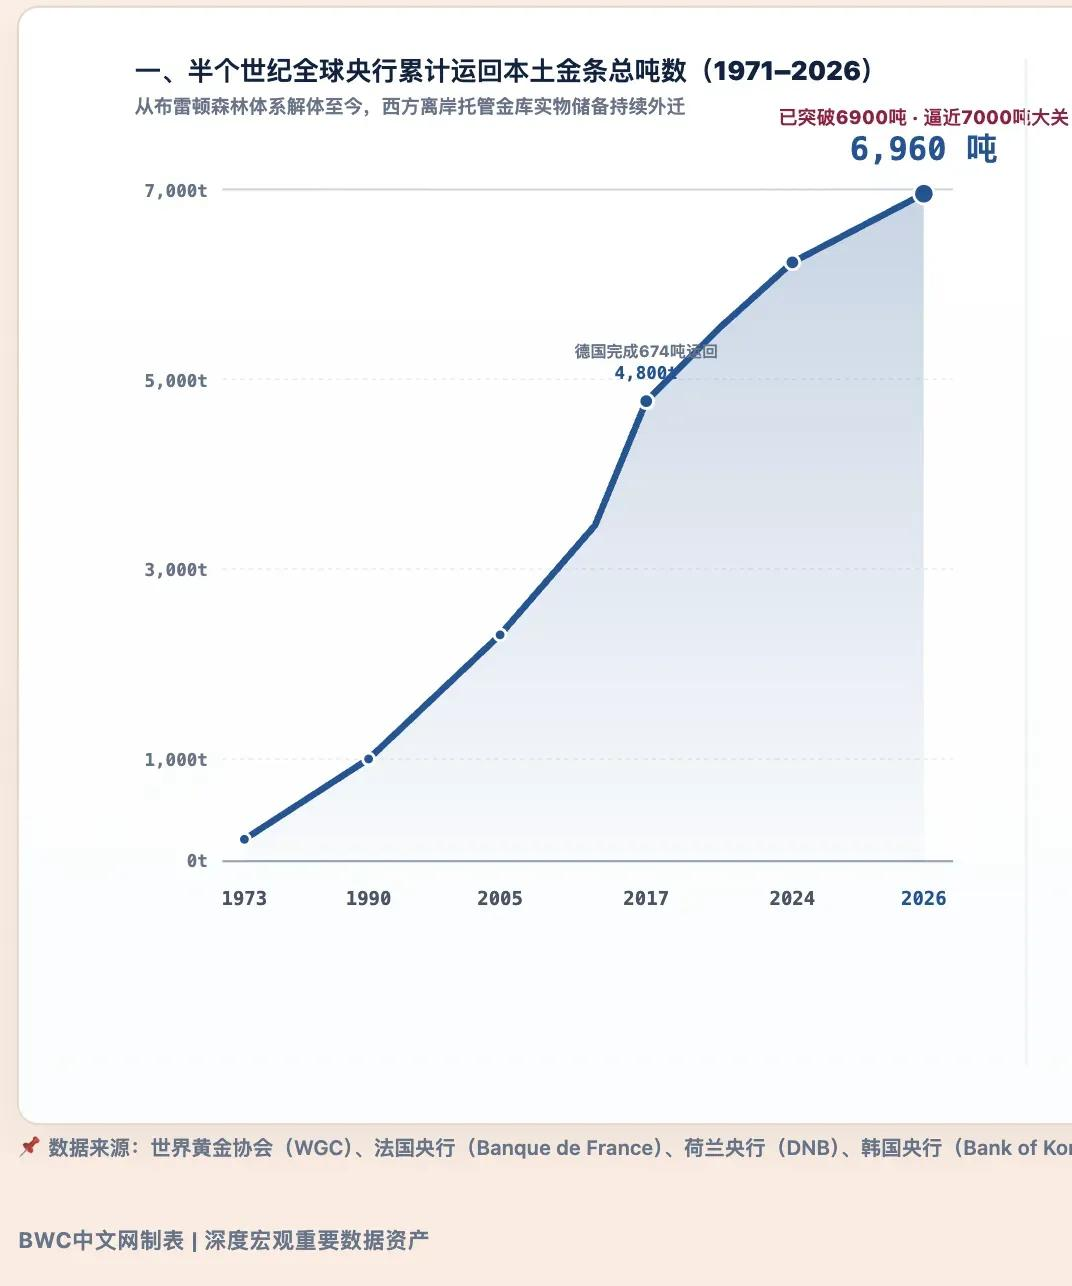
就在华盛顿准备把黄金押上桌面的同一个月,债主们在做相反的事。纽约联储官网的数据:1973年金库存放超过1.2万吨货币黄金,到2024年只剩6331吨。法国央行今年1月清空了存在纽约的最后129吨,荷兰央行9月把85吨调离北美,德国政界在推动把留在纽约的1200余吨全部运回。1971年以来各国运回本土的金条加总,已经接近7000吨。
到9月末,全球官方黄金的公允价值跨过4万亿美元,历史上第一次超过外国官方持有的美国国债总额。
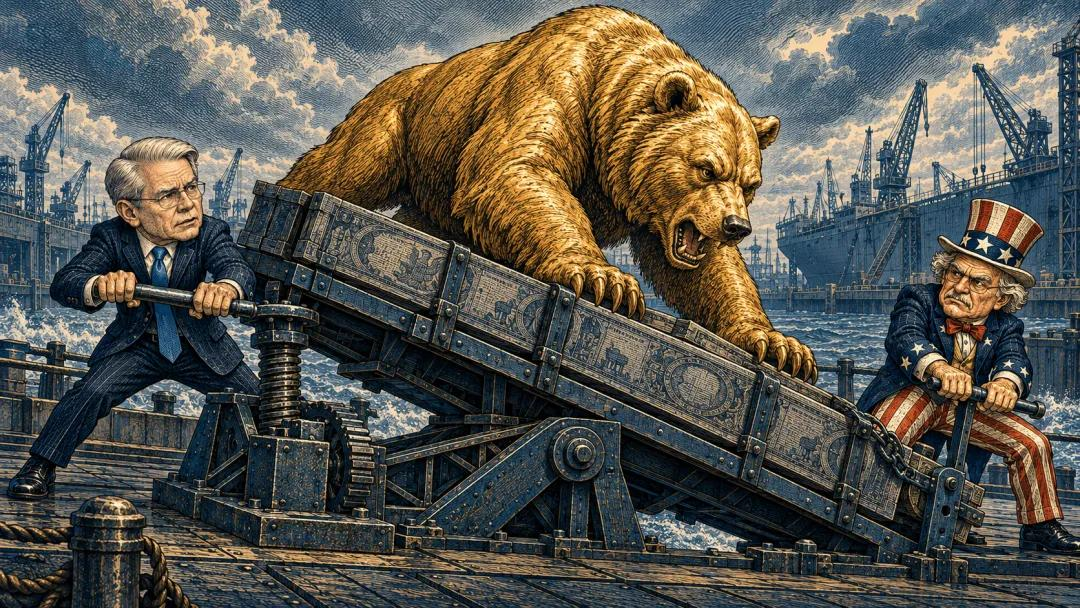
于是形成了一个很难解开的结:美国想用黄金给借条增信,它要说服的买家恰恰正在把黄金搬走。一张50年后兑现的提货券,对那些连自家金条都不愿继续放在纽约的债主来说,说服力从哪里来?
更深一层的问题在于,黄金挂钩债券并不能让黄金变多,只能把黄金变成债务。金价越涨,财政部欠下的就不再是印得出来的美元,而是挖不出来的黄金。全球最大的官方黄金持有者一旦靠黄金借钱,自己就成了黄金的债务人;而运金回国的央行们,正在变成只认现货的债主。
央行的行动比表态更清楚。
世界黄金协会的数据显示,8月全球央行净购金39吨。中国人民银行9月增持23吨,连续第23个月增持,增量为2023年10月以来最大。金价在跌,金条往金库里走。
国际货币基金组织9月30日公布的数据提供了一个注脚:二季度美元在全球外汇储备中的占比降至56.70%,跌破57%。
接下来有两个观察窗口。11月4日财政部的季度再融资声明,会不会第一次出现黄金挂钩工具的研究表述;世界黄金协会月底公布的三季度央行购金,会不会再度超过280吨。
约7000吨黄金回迁,提示的不只是金条换了个存放地点。它在美国发出第一张黄金债券之前,已经替债主们回答了一个问题:他们要的不是黄金承诺,是放在自己金库里的黄金本身。